Seis módulos conectados entre sí
Seis módulos que comparten los mismos datos: lo que aprueba crédito es lo que cobra caja y lo que reporta contabilidad.
Política de riesgo con semáforo
Defines las bandas por score y las reglas que lo empeoran: atrasos recientes, mora vigente, préstamos castigados o una cuota por encima de la capacidad de pago.
Puedes exigir la autorización del cliente para consultar (Ley 172-13) y permitir aprobar en rojo solo como excepción de comité, con justificación.
Consulta compartida entre financieras de la plataforma
Al consultar una cédula ves, además de su historial contigo, los totales de las demás financieras de la plataforma, sin saber cuáles son.
- Solo con autorizaciónÚnicamente clientes con autorización firmada.
- Solo totalesEstado, saldo y atrasos. Nunca tasas, garantías ni contactos.
- Cédulas cifradasCada entidad aparece con un seudónimo.
- Quien aporta, consultaCada consulta queda registrada, con límite diario.
Simulador y solicitudes
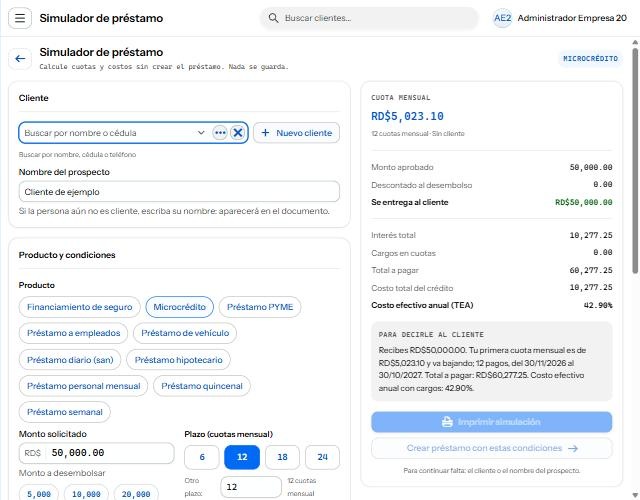
El cliente ve su cuota, lo que recibe, el costo total y la TEA antes de firmar. Nada se guarda hasta que decides crear el préstamo, y con «Préstamo rápido» pasas de la simulación al desembolso en una sola pantalla.
Productos de préstamo
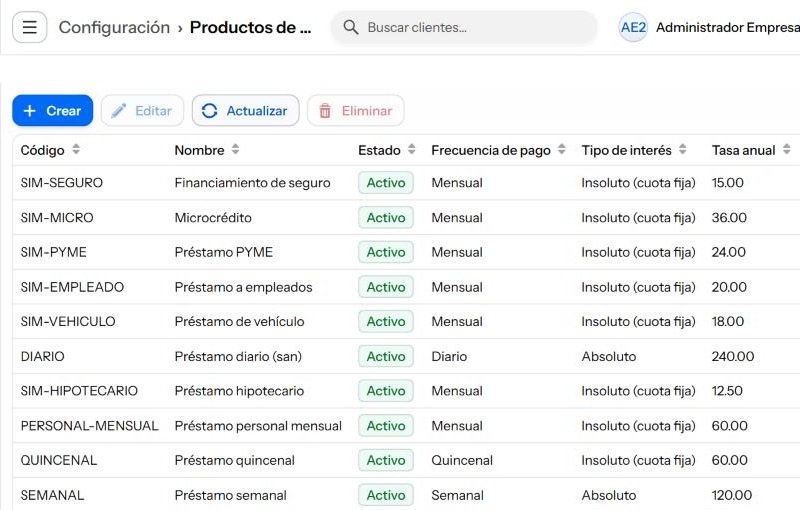
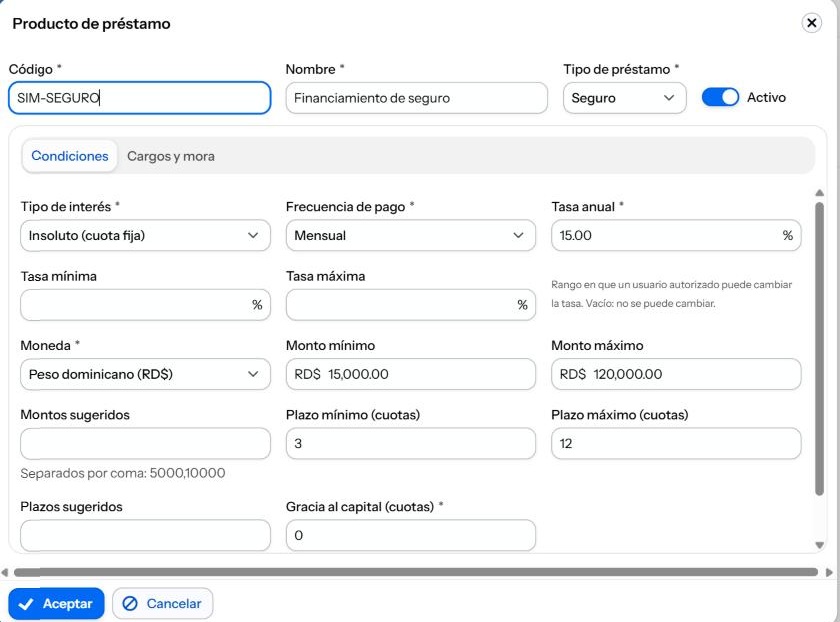
Cada producto define su frecuencia, el tipo de interés (insoluto o absoluto), la tasa anual y los montos y plazos permitidos. El oficial solo elige el producto; las reglas ya están puestas.
- Rango de tasa mínima y máxima que solo un usuario autorizado puede cambiar.
- Montos y plazos sugeridos para cotizar más rápido.
- Cuotas de gracia al capital.
Cargos al desembolso o en cada cuota
Gastos de cierre, legales y seguros, por porcentaje o monto fijo, sobre el capital o sobre la cuota, descontados al desembolso o cobrados en cada pago.
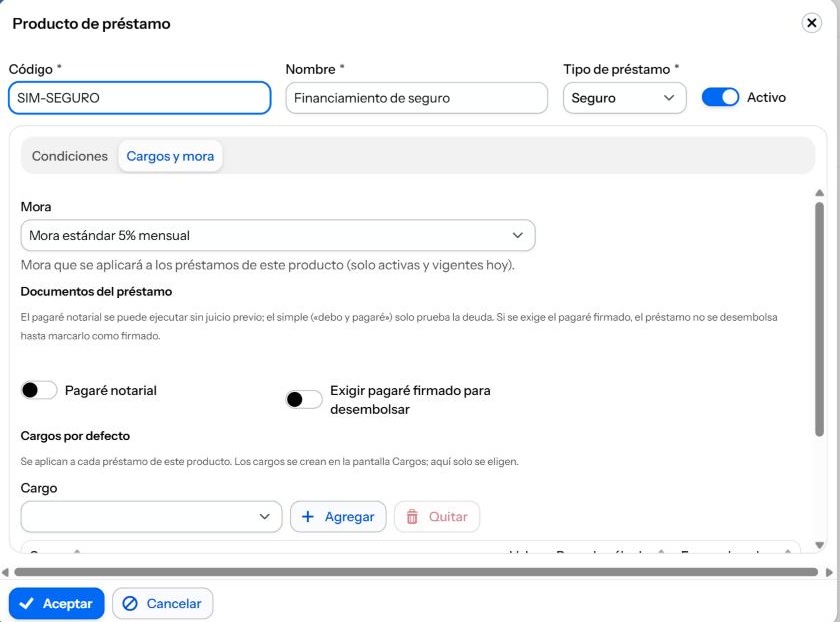
Cada producto trae sus cargos por defecto, su política de mora y si exige pagaré notarial firmado antes de desembolsar.
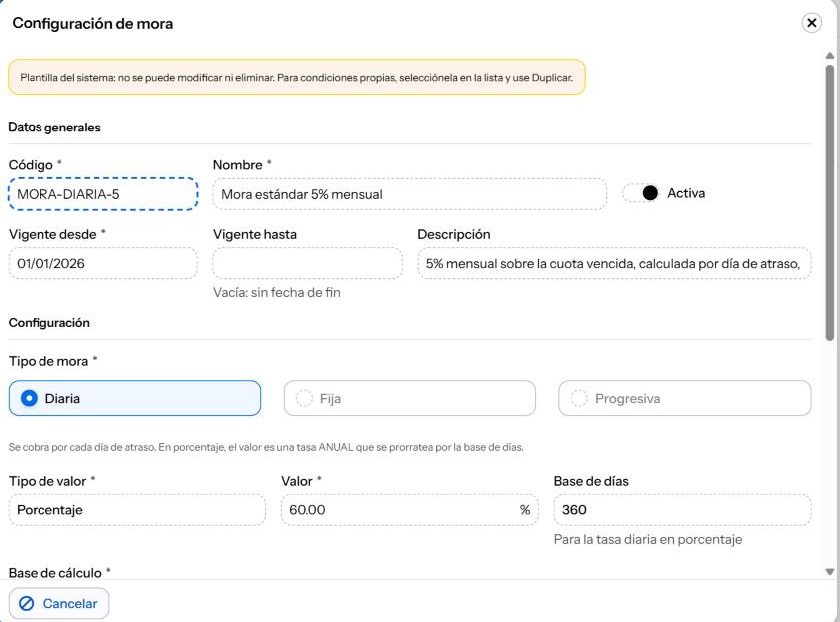
Mora diaria, fija o progresiva
Mora diaria, fija o progresiva, en porcentaje o monto, con días de gracia y fecha de vigencia para cambiarla sin tocar el histórico. «Generar mora ahora» recalcula al instante.
Caja, rutas y cobros
13 informes en Excel, PDF y CSV
En Excel para analizar, en PDF para imprimir y firmar, y en CSV para tu sistema contable.